Pembayaran nontunai mulai mengubah cara pelaku usaha melayani pelanggan dan mengelola transaksi.
Banda Aceh-Uang tunai perlahan mendapat pesaing di meja kasir. Cukup memindai satu kode QR, pelanggan bisa membayar tanpa mengeluarkan lembaran rupiah dari dompet.
Perubahan cara bertransaksi itu tercermin dari pertumbuhan merchant Quick Response Code Indonesian Standard (QRIS) yang dikelola Bank Aceh. Hingga September 2026, jumlahnya mencapai 25.748 merchant.
Angka tersebut meningkat 1.142,7 persen dibandingkan dengan 2.072 merchant pada 2021.
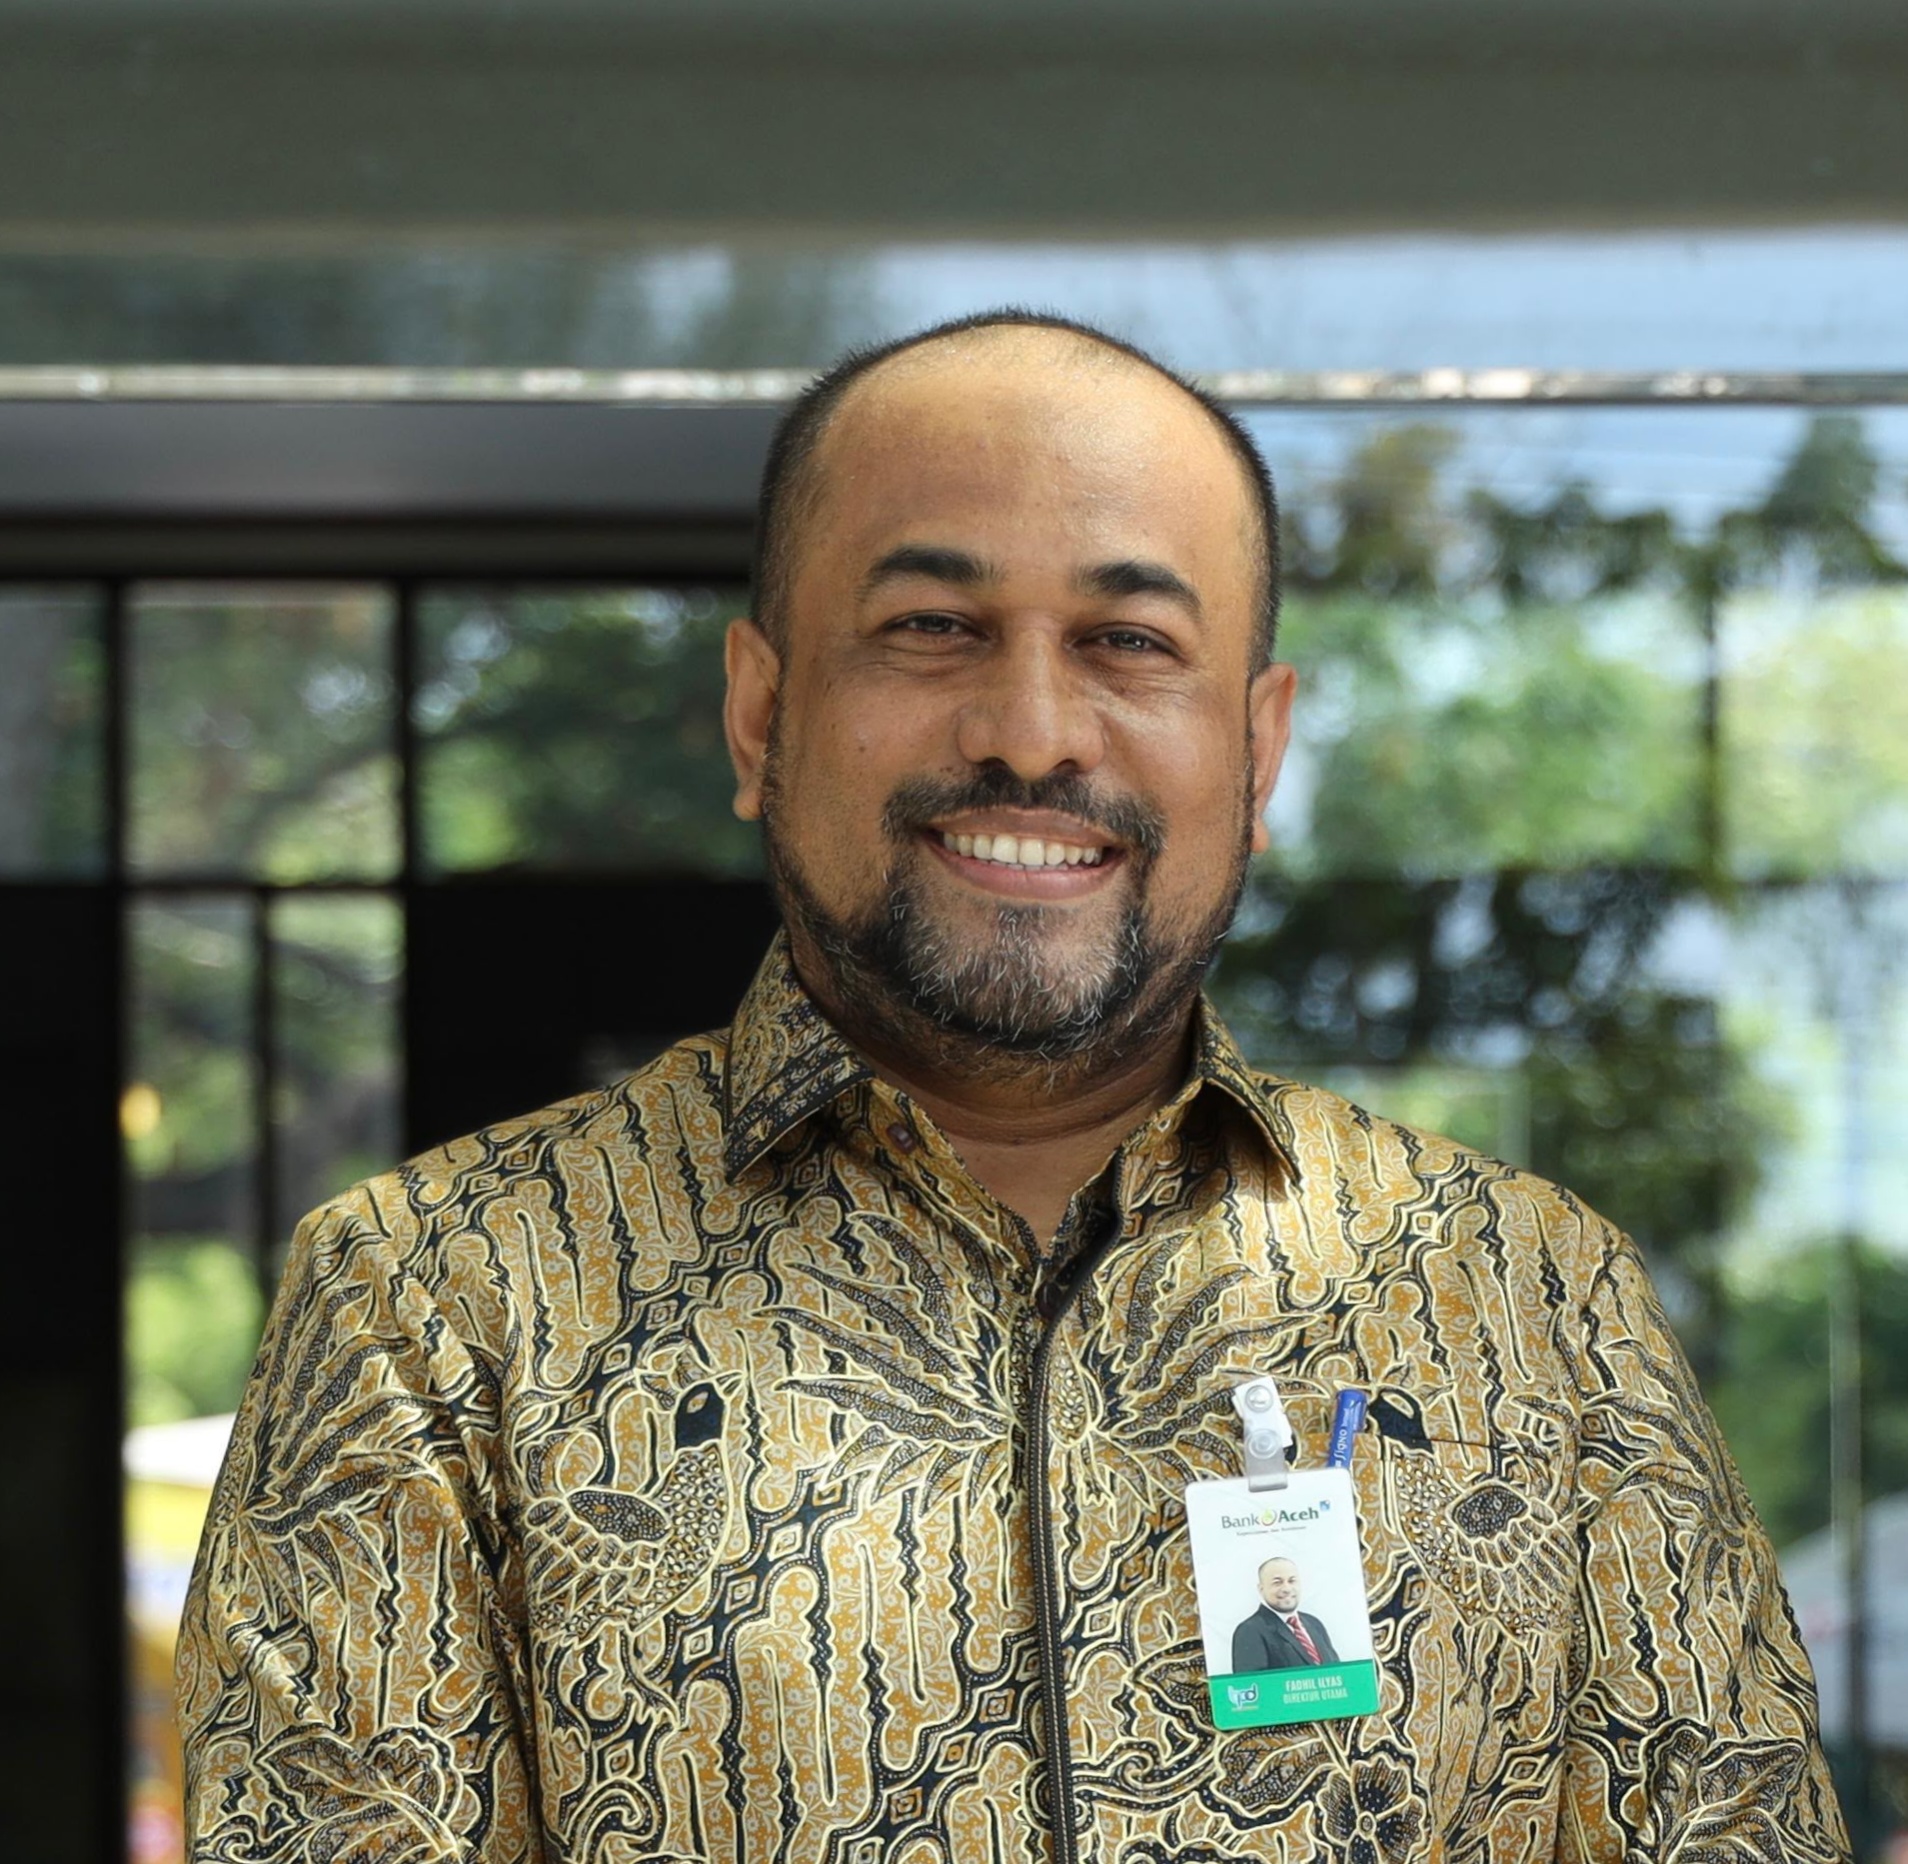
Direktur Utama Bank Aceh, Fadhil Ilyas, mengatakan pertumbuhan tersebut menunjukkan semakin luasnya penerimaan masyarakat dan pelaku usaha terhadap sistem pembayaran digital.
“Kami melihat QRIS semakin diterima, baik oleh pelaku usaha maupun masyarakat. Ini sejalan dengan komitmen Bank Aceh menghadirkan layanan pembayaran digital yang mudah, cepat, dan aman bagi seluruh lapisan masyarakat,” kata Fadhil.
Bagi pedagang, QRIS bukan sekadar pengganti uang tunai. Satu kode dapat menerima pembayaran dari berbagai aplikasi perbankan maupun dompet digital yang mendukung standar tersebut.
Pelanggan tidak harus membawa uang tunai, sementara pedagang tak perlu repot menyediakan uang kembalian.
Transaksi digital juga meninggalkan jejak pencatatan. Setiap pembayaran terekam secara otomatis sehingga pelaku usaha lebih mudah memantau pemasukan, menyusun pembukuan, dan menghitung omzet.
Risiko menerima uang palsu, kesalahan penghitungan kembalian, hingga kehilangan uang tunai juga dapat ditekan.
Bank Aceh menawarkan keunggulan lain melalui mekanisme pencairan dana ke rekening merchant secara real time. Menurut Fadhil, dana pembayaran dapat langsung digunakan untuk memenuhi kebutuhan operasional usaha.
“Begitu pelanggan membayar, uangnya langsung masuk ke rekening merchant saat itu juga. Merchant bisa langsung memakai dana tersebut untuk kebutuhan usaha, seperti belanja stok atau membayar operasional, tanpa menunggu proses settlement,” ujarnya.
Bank Aceh juga menyebut tarif Merchant Discount Rate (MDR) QRIS relatif rendah. Bahkan, merchant kategori usaha mikro dapat menikmati tarif nol persen sesuai ketentuan dan batas transaksi yang ditetapkan Bank Indonesia.
Di luar kemudahan pembayaran, transaksi digital menyimpan potensi lain bagi pelaku usaha.
Riwayat transaksi dapat menjadi gambaran arus kas dan aktivitas bisnis. Data tersebut berpotensi membantu bank menilai kelayakan usaha ketika merchant mengajukan pembiayaan.
“Dari situ, merchant membuka peluang memperoleh penawaran pembiayaan bank, misalnya modal kerja, karena bank memiliki gambaran risiko yang lebih jelas dan proses penilaian pembiayaan menjadi lebih mudah,” kata Fadhil.
Namun, rekam transaksi digital tentu bukan jaminan otomatis memperoleh kredit. Bank tetap perlu melakukan penilaian berdasarkan persyaratan dan kelayakan pembiayaan.
Untuk memperkuat layanan, Bank Aceh secara bertahap memperkenalkan perangkat soundbox QRIS. Alat ini memberikan notifikasi suara setiap kali pembayaran diterima.
Dengan demikian, pedagang tidak harus terus-menerus memeriksa layar telepon seluler. Konfirmasi suara juga membantu memastikan pembayaran benar-benar masuk, sekaligus mengurangi risiko klaim pembayaran yang tidak sesuai.
Bank Aceh mengajak pelaku usaha, terutama usaha mikro, kecil, dan menengah (UMKM), bergabung sebagai merchant QRIS.
Pendaftaran bagi perorangan memerlukan KTP, buku tabungan, NPWP, surat keterangan usaha dari kelurahan atau desa, formulir pendaftaran merchant, serta foto lokasi usaha. Jika belum memiliki surat keterangan usaha, pihak bank akan melakukan verifikasi langsung.
Sementara itu, badan usaha perlu menyiapkan KTP, rekening koran giro, SIUP/SKDU/TDP atau Nomor Induk Berusaha (NIB), NPWP badan usaha, formulir pendaftaran merchant, dan foto lokasi usaha.
“Kami mengundang para pelaku usaha, khususnya UMKM, untuk datang ke kantor cabang Bank Aceh terdekat dan mendaftarkan usahanya. Mari bersama-sama mewujudkan ekosistem pembayaran digital yang inklusif di Aceh,” ujar Fadhil.
Pertumbuhan 25.748 merchant menjadi salah satu indikator meluasnya penggunaan pembayaran digital di Aceh.
Tantangan berikutnya bukan semata menambah jumlah kode QR di meja pedagang, melainkan memastikan teknologi tersebut benar-benar membantu usaha tumbuh dan masyarakat semakin mudah bertransaksi. []